

DB Le Mie Carte

- 1.25K Recensioni
- 4,5
- Download
- 500.000+
La nostra opinione su DB Le Mie Carte da Appgk
Quando devo controllare una carta Deutsche Bank senza aprire ogni volta l’home banking completo, DB Le Mie Carte è il tipo di app che trovo più sensato avere già installato. È un’app finanziaria gratuita sviluppata da Deutsche Bank AG e pensata per chi possiede carte di pagamento della banca. Il suo valore non sta nel voler sostituire ogni servizio bancario, ma nel concentrare l’attenzione sulle carte e sulle operazioni che le riguardano.
La mia impressione è positiva, soprattutto per un uso quotidiano e pratico: verificare una spesa, controllare se una transazione è passata, tenere d’occhio la carta mentre sono in viaggio o intervenire rapidamente quando qualcosa non torna. Non la considererei però una soluzione universale per chi cerca un’app bancaria completa, con una visione ampia di conti, investimenti e prodotti finanziari. Qui il punto di partenza è molto più preciso: la gestione delle proprie carte Deutsche Bank.
Il fatto che sia disponibile gratuitamente e che abbia raggiunto oltre 500 mila installazioni la rende una scelta facile da provare per i titolari interessati. La valutazione media è di 4,5, basata su circa 6.700 valutazioni, un segnale incoraggiante ma non sufficiente da solo per decidere. Ho preferito guardare soprattutto a come si inserisce nelle abitudini reali, a ciò che conviene configurare subito e ai casi in cui è meglio affiancarla ad altri strumenti.
Come impostare un flusso semplice per controllare le carte
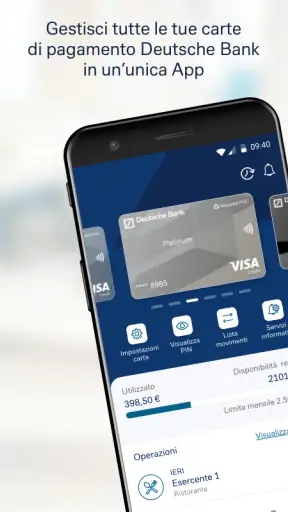
Il modo più utile di usare DB Le Mie Carte è evitare di trattarla come un’app da aprire solo quando nasce un problema. Io la vedo meglio come un punto di controllo rapido: entro, verifico la carta che mi interessa, controllo i movimenti recenti e chiudo. Questo approccio riduce il tempo perso e aiuta a riconoscere più facilmente una spesa insolita, perché la si nota quando è ancora recente.
I migliori aspetti di DB Le Mie Carte
Aspetti da tenere a mente su DB Le Mie Carte
Il primo passaggio pratico è naturalmente l’accesso con le credenziali e la configurazione richiesta dall’app. In questa fase conviene avere a portata di mano i dati necessari e non procedere di fretta, soprattutto se si sta attivando il servizio su un nuovo telefono. Un accesso ordinato all’inizio evita di trasformare ogni controllo successivo in una piccola procedura di recupero.
Una volta dentro, io partirei dalla carta che uso di più e controllerei con calma le informazioni disponibili. L’obiettivo non è esplorare ogni schermata senza criterio, ma capire dove si trovano tre elementi essenziali: la carta corretta, i movimenti e le eventuali funzioni operative. Dopo averli individuati, il controllo diventa molto più naturale.
Notizie e approfondimenti su DB Le Mie Carte

Notizie
Subway Surfers sotto pressione: cosa succede quando la corsa si interrompe
Notizie
Google Play Store è il vero banco di prova di Android
Notizie
Fortnite non è solo una partita: così vive la sua comunità
Un caso concreto è la spesa al supermercato. Dopo il pagamento, invece di aspettare di vedere l’addebito in un riepilogo generale, posso aprire l’app e verificare se la transazione compare sulla carta utilizzata. Se sono stato in un negozio con più terminali o ho effettuato diversi acquisti nello stesso giorno, questo controllo mi aiuta a collegare più rapidamente importo e attività. Non serve farlo dopo ogni singola spesa, ma può essere utile quando voglio tenere sotto controllo un periodo particolarmente intenso.
Lo stesso vale per gli acquisti online. Quando un pagamento viene autorizzato ma il venditore non mostra subito un aggiornamento chiaro, il movimento sulla carta diventa un riferimento utile. Io eviterei comunque di interpretare automaticamente ogni voce come un addebito definitivo: una transazione recente può richiedere attenzione e contesto. L’app aiuta a vedere cosa sta succedendo, ma non elimina la necessità di leggere con cura le informazioni mostrate.
Non vuoi leggere la recensione completa?
Per chi viaggia, il vantaggio principale è la possibilità di avere la carta sotto osservazione senza dover ricostruire tutto a memoria. Prima di partire, controllerei che la carta visibile sia quella effettivamente utilizzata e che l’accesso funzioni sul telefono che porterò con me. Durante il viaggio, farei controlli brevi e regolari invece di aspettare la fine della giornata, quando più movimenti possono rendere meno chiaro il collegamento tra spesa e luogo.
Questa abitudine è particolarmente utile quando si usano più carte. Il rischio, in quel caso, non è solo dimenticare una spesa, ma attribuirla alla carta sbagliata. DB Le Mie Carte ha senso proprio se la si usa con un criterio: selezionare la carta interessata, verificare il movimento e passare alla successiva solo quando serve. Aprire l’app senza sapere cosa controllare può invece risultare meno efficace.
Screenshot
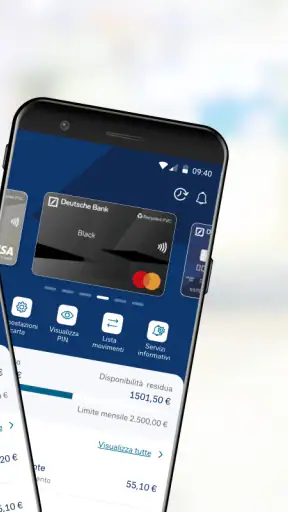
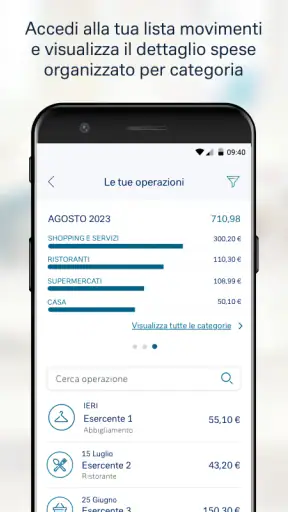
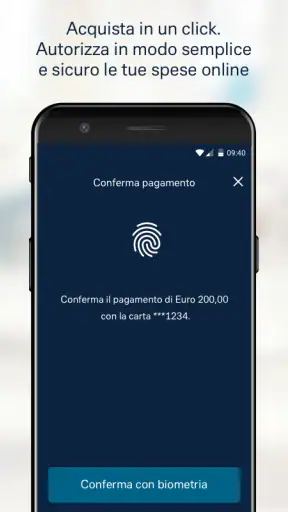
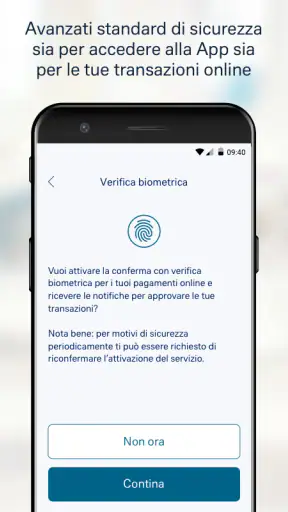
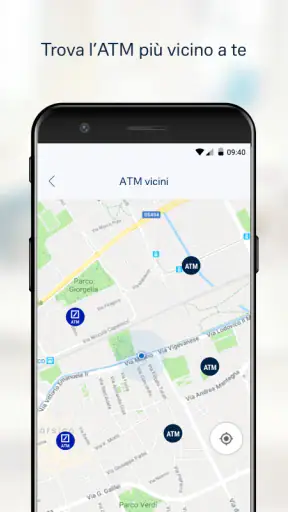
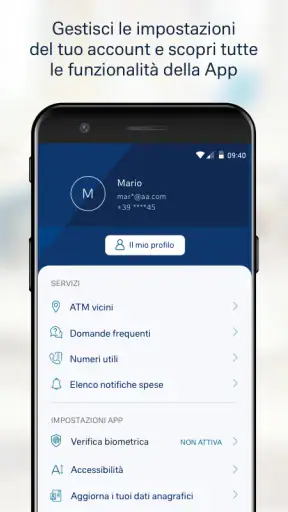
Le impostazioni che controllerei subito
La prima impostazione da verificare è il metodo di accesso. Per un’app che riguarda strumenti di pagamento, la comodità non dovrebbe cancellare la sicurezza. Io sceglierei una modalità rapida solo se il dispositivo è personale, protetto e non viene lasciato facilmente ad altre persone. Su un telefono condiviso o spesso prestato, preferirei essere più prudente, anche se questo comporta qualche secondo in più a ogni accesso.
Controllerei poi le notifiche disponibili e il loro comportamento. Non le attiverei tutte in modo automatico: troppe segnalazioni rischiano di diventare rumore, spingendomi a ignorare proprio quella importante. Meglio capire quali avvisi sono davvero utili per il proprio modo di spendere. Chi usa la carta raramente può preferire un controllo manuale; chi la usa ogni giorno può trovare più valore negli avvisi tempestivi, sempre che siano gestibili dal dispositivo.
Un’altra verifica importante riguarda le notifiche mostrate nella schermata del telefono. Io eviterei di lasciare visibili dettagli finanziari quando il dispositivo può essere letto da altre persone. Anche senza entrare nell’app, una notifica troppo descrittiva può rivelare informazioni che preferirei mantenere private. La configurazione ideale non è uguale per tutti: dipende dall’ambiente di lavoro, dalla famiglia e dal modo in cui si usa lo smartphone.
Vale la pena controllare anche la carta selezionata e le eventuali preferenze legate alla visualizzazione. Quando si possiedono più carte, una schermata iniziale impostata sulla carta meno usata può creare confusione e portare a controlli incompleti. Io farei una verifica periodica, soprattutto dopo aver sostituito una carta o cambiato le mie abitudini di pagamento.
Non trascurerei la compatibilità del telefono. L’app richiede almeno Android 8.0, quindi prima di considerarla per un dispositivo molto datato controllerei la versione del sistema operativo. Questo non è un dettaglio secondario: un’app finanziaria installata su un telefono che non riceve più aggiornamenti o che funziona con difficoltà può trasformare un controllo semplice in una fonte di frustrazione.
La versione indicata è la 2.5.02. In pratica, terrei l’app aggiornata attraverso il canale ufficiale che uso normalmente, senza affidarmi a file reperiti casualmente. Per strumenti legati ai pagamenti, la provenienza dell’installazione e l’aggiornamento regolare contano più della ricerca di una versione modificata o di una scorciatoia.
Abitudini che rendono più veloce il controllo quotidiano
Il primo schema che consiglio è il controllo a momenti fissi. Io sceglierei, per esempio, un momento dopo la giornata di acquisti o prima di chiudere la giornata, invece di aprire l’app in modo casuale. Una routine simile rende più facile notare una voce che non riconosco e mi evita di accumulare troppi movimenti da ricostruire insieme.
Il secondo schema riguarda gli acquisti importanti. Quando faccio un pagamento di valore rilevante o compro qualcosa online da un venditore che non conosco bene, controllerei la carta poco dopo. Non perché l’app possa sostituire una verifica completa, ma perché avere un riscontro vicino al momento dell’acquisto rende più semplice distinguere un’operazione legittima da una che merita approfondimento.
Il terzo è un controllo prima e dopo i viaggi. Prima di partire, verifico che l’app si apra correttamente e che la carta che userò sia facilmente riconoscibile. Al ritorno, confronto mentalmente le spese principali con i movimenti visualizzati. Questo è più efficace che affidarsi solo alla memoria, soprattutto dopo diversi giorni con pagamenti in luoghi differenti.
Quando una transazione non mi è subito chiara, eviterei di cancellarla mentalmente come “probabilmente mia”. Prima cercherei di collegarla a una ricevuta, a un acquisto digitale o a un pagamento effettuato da un familiare autorizzato. Se il dubbio rimane, prenderei nota dei dettagli mostrati e utilizzerei i canali di assistenza della banca. L’app è un ottimo punto di osservazione, ma la gestione di un’operazione contestata richiede passaggi appropriati.
Un piccolo accorgimento che trovo utile è separare il controllo delle carte dal controllo del budget. DB Le Mie Carte può aiutarmi a vedere i movimenti collegati alle carte, ma non la userei come unico strumento per pianificare tutte le spese mensili. Per il bilancio familiare preferisco una visione più ampia, magari quella offerta dall’app bancaria completa o da un metodo personale di registrazione. Confondere monitoraggio e pianificazione può portare a una lettura incompleta delle proprie finanze.
Dove l’app è forte e dove cambierei strumento
Il suo punto di forza più chiaro è la specializzazione. Se sono titolare di una carta Deutsche Bank e voglio un accesso focalizzato, non devo attraversare schermate pensate per prodotti che non mi interessano in quel momento. Questa semplicità può essere più utile di un’app ricca di funzioni ma dispersiva, soprattutto quando sto controllando una spesa rapidamente.
Rispetto a un’app bancaria generale, il vantaggio è quindi la concentrazione sulle carte. Una soluzione completa resta preferibile quando devo consultare il conto corrente, spostare denaro, gestire altri prodotti o avere una panoramica finanziaria complessiva. Io userei le due esperienze insieme, assegnando a ciascuna il compito per cui è più adatta, invece di pretendere che DB Le Mie Carte diventi il centro di tutta la mia gestione bancaria.
Rispetto alle app indipendenti per il budget, il confronto è ancora diverso. Un’app di bilancio può aggregare categorie, obiettivi e spese provenienti da più fonti, mentre questa applicazione è più vicina alla carta e al rapporto con il suo emittente. Se uso carte di banche diverse e voglio confrontare tutto in un solo posto, uno strumento aggregatore può risultare più comodo. Se invece la priorità è controllare una carta Deutsche Bank con meno passaggi, la specializzazione diventa un vantaggio.
La limitazione principale, dal mio punto di vista, è proprio il perimetro. Chi cerca analisi finanziarie approfondite, gestione di più istituti o strumenti di pianificazione avanzata potrebbe sentirsi presto vincolato. Non è un difetto per il pubblico a cui è destinata, ma diventa un limite concreto per chi vuole un’unica app per ogni aspetto della propria vita economica.
Un’altra possibile frizione riguarda il contesto d’uso. Se ho una connessione instabile, un telefono molto vecchio o credenziali non facilmente disponibili, anche un’app focalizzata può perdere parte della sua comodità. Per questo non la considererei l’unico modo per affrontare un’urgenza: terrei a mente i canali ufficiali della banca e saprei dove rivolgermi se un accesso o una transazione richiedessero assistenza.
Per chi la consiglierei davvero
La consiglierei a chi possiede carte di pagamento Deutsche Bank e vuole controllarle con un percorso diretto. È adatta a chi preferisce verifiche brevi, a chi fa acquisti online con una certa frequenza e a chi vuole riconoscere rapidamente i movimenti collegati alla carta. Anche un utente poco esperto può trovarla utile, purché affronti con attenzione la configurazione iniziale e non confonda l’app con l’intero servizio di home banking.
La trovo interessante anche per chi sta costruendo una routine di sicurezza personale. Controllare periodicamente la carta, mantenere il telefono protetto, regolare le notifiche e sapere come reagire a una voce sconosciuta sono abitudini più importanti della semplice installazione. L’app può diventare il punto di partenza per questo comportamento, ma il risultato dipende da quanto regolarmente la si usa.
La farei invece passare in secondo piano per chi non possiede carte Deutsche Bank, per chi vuole riunire strumenti finanziari di banche diverse o per chi cerca soprattutto funzioni di budgeting. In questi casi, l’app potrebbe non risolvere il problema principale. Anche chi consulta raramente la propria carta potrebbe preferire usare il servizio bancario che già conosce, evitando di aggiungere un’altra applicazione al telefono.
Il giudizio sull’età è molto ampio: la classificazione PEGI 3 indica un’app adatta a un pubblico generale, ma questo non significa che ogni funzione finanziaria debba essere usata senza supervisione. Per un minore, la questione reale resta l’intestazione della carta, l’autorizzazione all’uso e la gestione responsabile delle credenziali. La classificazione descrive l’accessibilità dei contenuti, non sostituisce le regole della banca o della famiglia.
Il mio verdetto dopo averne definito il metodo d’uso
DB Le Mie Carte funziona meglio quando la si mantiene nel suo ruolo: uno strumento dedicato alle carte di pagamento Deutsche Bank, utile per controlli rapidi e per una gestione più ordinata delle operazioni quotidiane. Io la apprezzerei soprattutto come app complementare, non come sostituta automatica dell’app bancaria principale.
Il mio consiglio è di installarla solo se la sua specializzazione corrisponde a una necessità reale. Dopo l’accesso, imposterei con attenzione la sicurezza, rivedrei le notifiche, controllerei la carta predefinita e stabilirei una piccola routine. Questi passaggi fanno più differenza dell’aprire l’app sporadicamente quando si presenta un dubbio.
La presenza di circa 1.200 recensioni e una media di 4,5 mostrano che molti utenti la considerano utile, ma la scelta finale dipende dal tipo di gestione che si cerca. Il suo prezzo gratuito elimina una barriera importante, mentre il requisito minimo di Android 8.0 la rende accessibile anche su dispositivi non recentissimi, purché siano ancora affidabili e protetti.
In definitiva, la consiglierei a un amico titolare di carte Deutsche Bank che vuole meno passaggi per controllare spese e movimenti. Gli direi però di non aspettarsi un centro completo per il budget o per tutti i rapporti bancari. La sua forza è la chiarezza del compito, non la quantità di funzioni. Usata con una routine semplice e con impostazioni scelte consapevolmente, può diventare un supporto pratico; usata come soluzione universale, rischia invece di sembrare più limitata di quanto sia realmente.
Domande frequenti su DB Le Mie Carte
Che cos’è DB Le Mie Carte e a cosa serve?
DB Le Mie Carte è l’applicazione dedicata ai clienti Deutsche Bank che permette di gestire le proprie carte di pagamento direttamente dallo smartphone. Dopo l’accesso è possibile consultare alcune informazioni della carta, verificare i movimenti, controllare la disponibilità e utilizzare funzioni di sicurezza. L’app è pensata per rendere più semplice la gestione quotidiana, senza dover ricorrere ogni volta all’assistenza o alla filiale.
Quali dispositivi sono compatibili con DB Le Mie Carte?
L’app è disponibile per dispositivi Android e iOS, ma la compatibilità può dipendere dalla versione del sistema operativo installata e dagli aggiornamenti pubblicati dallo sviluppatore. Prima del download conviene controllare i requisiti indicati su Google Play o App Store e assicurarsi di avere spazio libero sufficiente. Per motivi di sicurezza, alcuni smartphone modificati o con sistemi non aggiornati potrebbero non supportare tutte le funzioni.
Come si effettua l’accesso all’app DB Le Mie Carte?
Per utilizzare DB Le Mie Carte è generalmente necessario essere titolari di una carta Deutsche Bank abilitata e seguire la procedura di registrazione o attivazione richiesta dall’istituto. L’app può chiedere credenziali, codici di conferma o verifiche aggiuntive per proteggere l’account. In base al dispositivo, potrebbe essere possibile autorizzare l’accesso tramite impronta digitale o riconoscimento facciale, se configurati e supportati.
È possibile bloccare o mettere in sicurezza la carta dall’app?
Una delle funzioni più utili dell’app riguarda la gestione della sicurezza della carta. In caso di smarrimento, utilizzo sospetto o necessità temporanea, l’utente può verificare se è disponibile il blocco o la sospensione della carta direttamente dall’applicazione. Le opzioni possono variare in base al tipo di carta e al contratto. Per emergenze o frodi, è comunque consigliabile contattare immediatamente Deutsche Bank tramite i canali ufficiali.
DB Le Mie Carte è gratuita e quanto consuma in termini di dati?
Il download dell’app è normalmente gratuito, ma eventuali costi legati alla carta, al conto o ai servizi bancari dipendono dal contratto sottoscritto con Deutsche Bank e non dall’applicazione in sé. L’utilizzo richiede una connessione Internet, tramite rete mobile o Wi‑Fi, con un consumo dati generalmente contenuto. Per evitare costi inattesi, soprattutto all’estero, è preferibile usare una rete Wi‑Fi affidabile e verificare le condizioni del proprio operatore.












